


010-59473455 18146563558
 发布时间:2026-10-19
 浏览量:3
银发经济常被说成大风口。数字确实很大:2025年我国银发经济产业规模约9万亿元,预计2035年突破30万亿元;60岁及以上人口3.23亿,占总人口23.0%。政策也在持续加码:2026年国务院常务会议专题研究推进银发经济和养老服务发展,八部门联合印发培育养老服务经营主体14项措施,扩大消费十五五规划把养老消费放在突出位置。
但另一组数字更值得普通人注意:养老机构平均入住率约45%,行业公认的盈亏平衡线在60%左右;康养行业约50%的机构撑不过五年;日本养老产业经过数十年发展,行业平均利润率仍不足3%。政策热和生意冷之间的落差,说明银发经济最大的危险,是看起来像一个人口自动送来需求的躺赚赛道,实际上却是一个谁掏钱高度分层、运营容错率很低、产品极易做错的结构性苦生意。
下面四个陷阱,是大量项目倒下的共同路径。
陷阱一:把老人多当成钱多
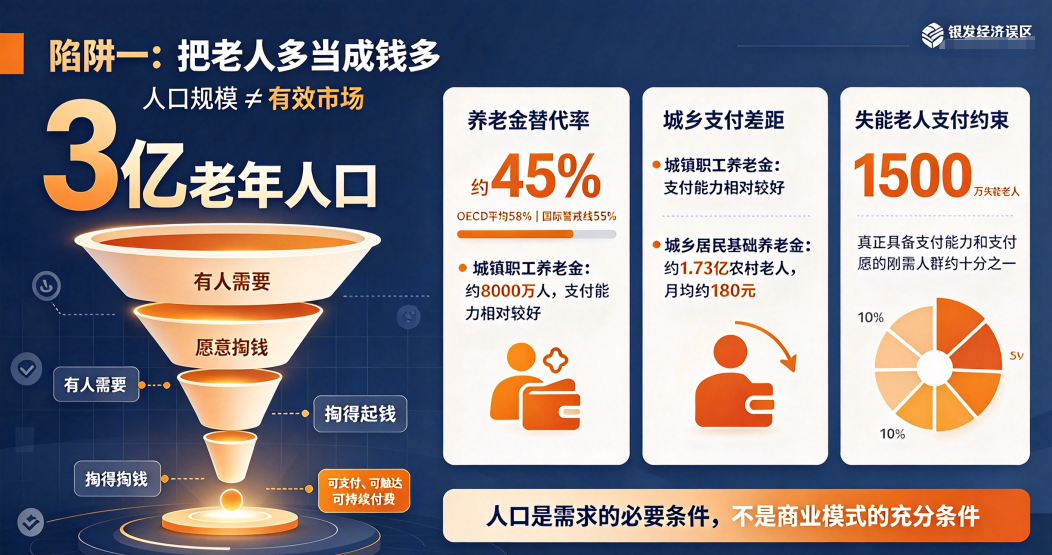
银发经济最常见的误区,是用3亿老年人口直接推演市场规模。人多只说明有人需要,不等于有人愿意掏钱、掏得起钱。需求要变成生意,必须同时有支付能力和支付意愿。
我国城镇职工养老金替代率约为45%,意思是退休后收入大约只有退休前工资的45%,低于OECD国家58%的平均水平,也低于55%的国际警戒线。城乡差距更大:约8000万享有城镇职工养老金的老人,支付能力相对较好;而1.73亿农村老人领取的城乡居民基础养老金月均仅180元,很难覆盖医疗、康养和日常起居的刚性支出。在失能老人群体中,支付约束更尖锐:1500万失能老人中,真正具备支付能力和支付意愿的刚需人群被认为仅占十分之一。长期护理保险虽然已覆盖约3亿人、累计惠及超330万失能群众,但相对于规模持续扩大的失能失智群体,制度性支付支撑仍处在扩面但尚未充分兜底的阶段。
这意味着,一个银发项目如果瞄准的是中国有3亿老人这个宏观事实,而不是某一群可支付、可触达、可持续付费的细分人群,它在起步时就已经站到了悬崖边上。大量面向泛老年群体的文娱App人气旺但不赚钱,就是佐证:用户规模可观,但老年群体整体移动端付费习惯还在培养中,更倾向免费获取信息服务,营收天花板很难突破。人口是需求的必要条件,不是商业模式的充分条件。
陷阱二:砸重金盖养老院,赌入住率
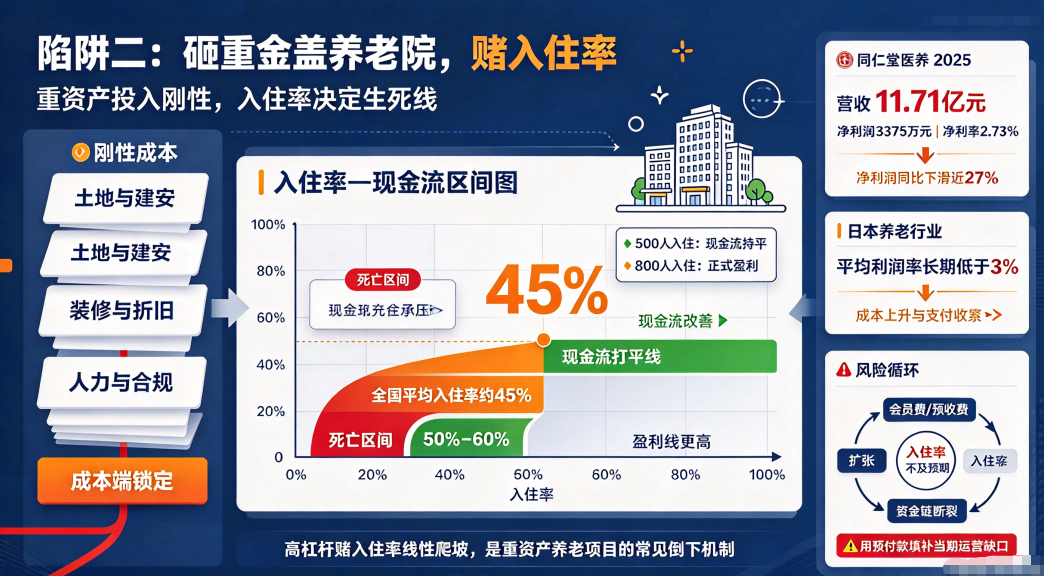
养老机构是银发经济中政策鼓励最集中、社会关注度最高的板块,也是重资产陷阱最集中的地方。它的商业逻辑很脆弱:收入端由入住率决定,成本端由折旧、人力和合规成本锁定,两者之间有一段很危险的死亡区间。
全国养老机构平均入住率约45%,而行业普遍认可的现金流打平线在50%至60%之间,盈利线更高。泰康方面曾披露,其养老社区需达到500人入住才能实现现金流持平,800人才能进入正式盈利周期。也就是说,在45%的平均入住率下,多数机构连现金流打平都做不到。同时,投入端非常刚性:重资产模式下,土地、建安、装修形成高额折旧,人力成本持续上升,而养老服务收费又受民生属性的价格约束。同仁堂医养拥有品牌和资本双重优势,2025年营收11.71亿元,净利润仅3375万元,净利率2.73%,2025年净利润同比下滑近27%,足以说明这条赛道对运营效率的挤压有多深。日本的经验同样是警示:在介护保险支付标准收紧和运营成本攀升的双重挤压下,养老行业平均利润率长期徘徊在3%以下。重资产、高成本、低利润并非中国特有的阶段性困难,而是养老服务基础模型的内在特征。
更值得警惕的是,当入住率压力遇上回款焦虑,部分项目会滑向会员费、预收费、扩张、资金链断裂的恶性循环。民政部和最高人民检察院多次就养老机构收取巨额会员费后爆雷跑路发出风险提示,明确指向以贵宾卡、会员卡、预付卡等名义非法吸收公众资金的行为。这类模式的本质,是用未来入住者的预付款填补当期运营缺口,一旦扩张减速或入住率不及预期,风险就会集中释放。重资产不是原罪,但在一个入住率天花板被支付能力和区位条件双重锁定的行业里,用高杠杆去赌入住率线性爬坡,是大量项目倒下的直接机制。
陷阱三:做老人并不买单的产品
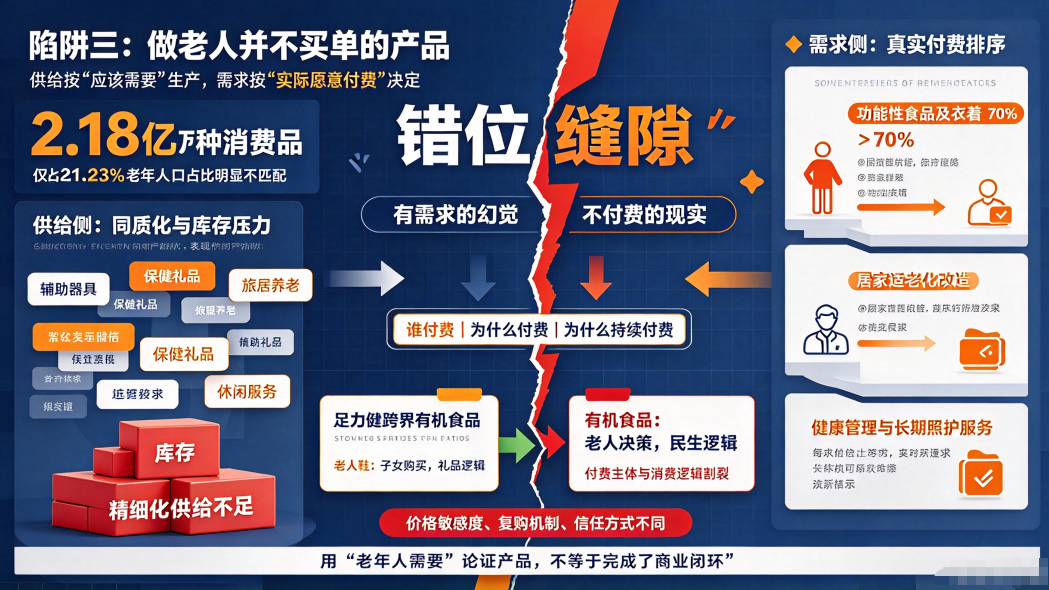
银发消费的供需矛盾,主要不是总量不足,而是结构错位。供给端按照老年人应该需要什么的逻辑生产,需求端却由老年人实际愿意为什么付费决定,两者之间的缝隙足以吞噬大量项目。
从供给结构看,适老化产品丰富度远未匹配人口结构变化。截至2025年4月底,全国消费品品种总量超过2.18亿种,其中适老化产品仅21.6万种,涉及近1万家企业,占比之低与23%的老年人口占比形成鲜明反差。而在已有供给中,同质化严重,养老产品和服务集中在少数低门槛品类,真正针对不同年龄段、不同健康状况、不同消费层级的精细化供给严重不足。从需求端看,中国老龄协会的调查显示,功能性食品及衣着是银发群体自述需求比例最高的品类,超过70%,居家适老化改造位居其后。需求排序与供给惯性之间的错位,使许多项目在有需求的幻觉中进入,却在不付费的现实前退出。
足力健的跨界失败是一个典型案例。这家凭借专业老人鞋建立品牌认知的企业,2025年大举进入有机食品赛道,沿用会员制和储值模式快速拓店,但一年后即陷入批量闭店、欠薪和退款困局。失败的核心不在于老年食品没有需求,而在于付费主体和消费逻辑根本割裂:老人鞋的购买者大量是子女,属于礼品逻辑;而有机食品的日常消费决策权在老人自身,属于民生逻辑。两个品类的价格敏感度、复购机制和信任建立方式截然不同。当一个项目用老年人需要来论证产品逻辑,却不对谁付费、为什么在这个渠道付费、为什么持续付费做出同样严格的回答时,它生产出来的就不是商品,而是库存。
陷阱四:把老年用户当流量,用互联网打法硬套
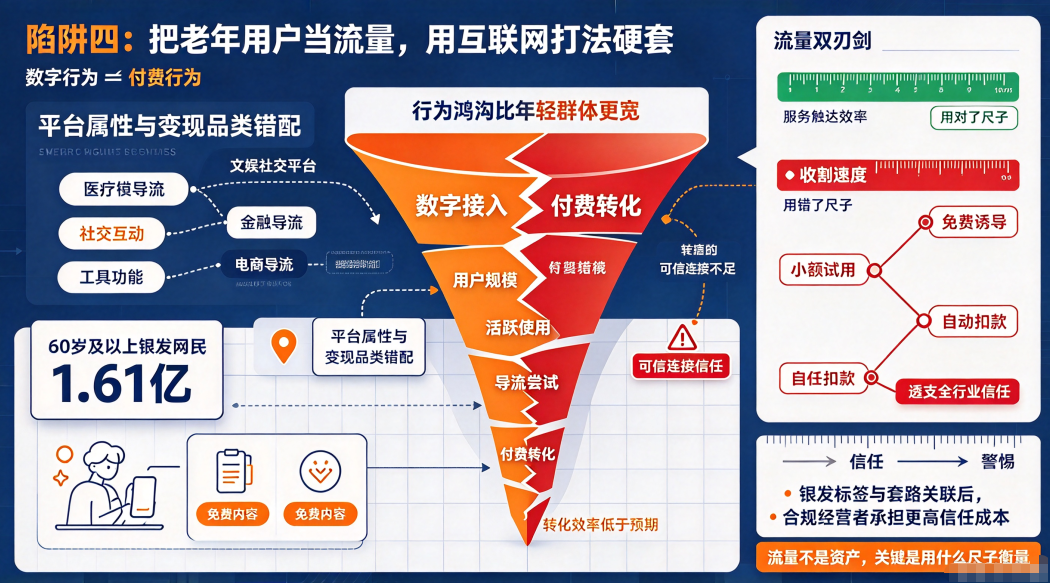
互联网领域先做规模再找变现的逻辑,在银发经济中失效的频率极高。原因是老年群体的数字行为和付费行为之间,有一道比年轻群体宽得多的鸿沟。
银发网民规模确实在快速增长,60岁及以上银发网民已达1.61亿。但接入数字生活和在数字渠道完成付费转化,是两个完全不同量级的事实。广场舞类App高峰时期曾有60多个,如今大部分停摆;一些月活宣称百万级的银龄App虽拿到风险投资,却长期无法突破营收天花板。老年用户高频使用的是免费内容、社交互动和工具功能,对付费课程、电商下单、直播打赏等变现形式接受度显著偏低。更深层的问题在于产品定位和变现模式的系统性错配:一个以文娱社交建立用户粘性的平台,试图向医疗、金融、电商导流时,用户认知中的平台属性与变现品类之间缺乏可信连接,转化效率远低于预期。
另一类流量陷阱更隐蔽,也更具破坏性。部分产品并非不知道老年群体付费意愿低,而是刻意利用这一群体对自动续费、隐蔽条款、诱导点击的辨识弱势,以免费、小额、自动扣款的链条完成收割。这类模式在短期报表上可能制造出付费转化的假象,但代价是老年用户对整个银发数字产品品类信任的持续透支。当银发标签在用户心智中与套路产生关联,所有合规经营者都将被迫承担更高的信任成本。流量在银发经济中不是资产,而是一把双刃剑:用对了尺子,它衡量的是服务触达效率;用错了尺子,它衡量的是收割速度,而收割速度决定的是这个赛道被做臭的速度。
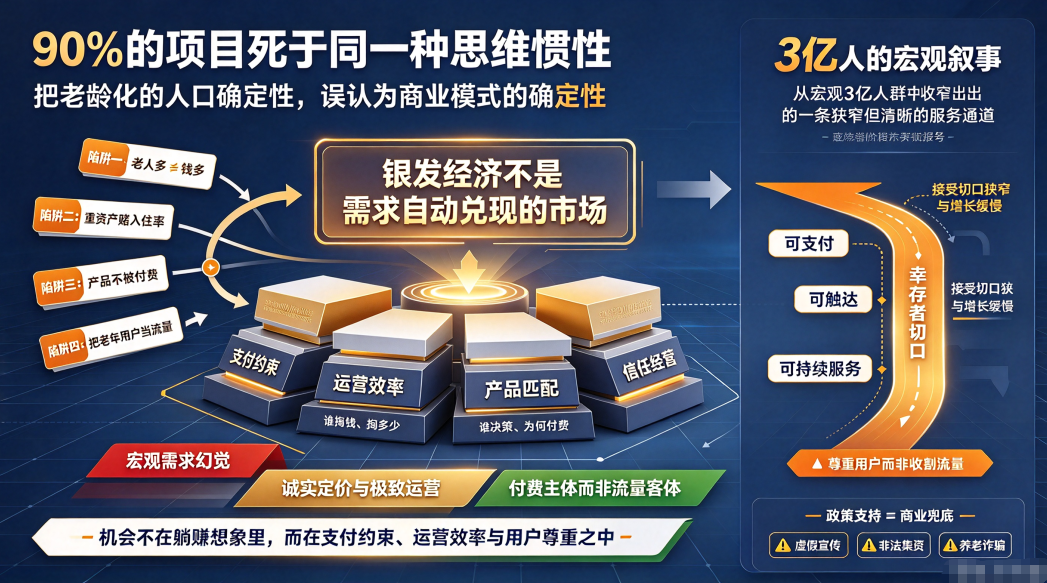
四个陷阱指向同一个底层判断:银发经济不是一个需求自动兑现的市场,而是一个谁掏钱高度分层、运营端容错极薄、产品端匹配精度要求极高的市场。政策释放的信号是真实的:养老服务经营主体需要培育,普惠供给需要扩面,适老化产品需要丰富。但政策支持从来不等于商业兜底。国务院常务会议在部署银发经济的同时专门强调严厉打击虚假宣传、非法集资和养老诈骗,恰恰说明这个赛道的信息不对称和道德风险远高于一般消费产业。
90%的项目死于这四个陷阱,本质上死于同一种思维惯性:把老龄化的人口确定性,误认为自身商业模式的确定性。活下来的那10%,未必做了更聪明的事,但几乎都做对了一件更难的事:在3亿人的宏观叙事中,精确找到一个可支付、可触达、可持续服务的切口,并接受这个切口的狭窄与缓慢。银发经济的机会不在躺赚的想象里,而在对支付约束的诚实定价、对运营效率的极致打磨,以及对老年用户作为付费主体而非流量客体的尊重之中。

 2026-10-19