


010-59473455 18146563558
 发布时间:2026-09-29
 浏览量:4
最近和不少朋友聊天,大家都有一个共同的感受:看新闻说经济数据还行,但自己做生意、找工作、涨工资,好像都没那么容易。这种宏观数据和微观体感之间的落差,确实让人困惑,也容易让人焦虑。
但如果我们把最近的经济数据拆开来看,会发现一个重要的变化正在发生:中国经济的增长引擎,已经悄悄换了。旧的引擎还在减速,新的引擎已经开始发力。这个换挡的过程当然不舒服,但最难的阶段,可能已经过去了。
一、新动能不再是“小苗头”,已经成了“顶梁柱”
过去几年,大家总说新技术、新产业是“未来方向”,但总觉得离自己还远。到了2026年,情况已经不一样了。
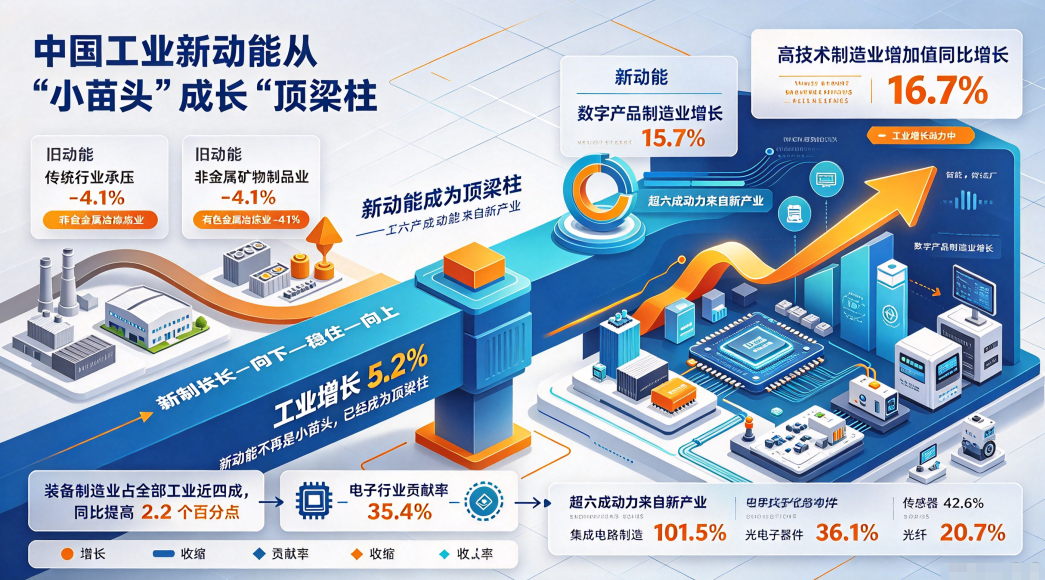
今年8月,高技术制造业的增加值同比增长了16.7%,数字产品制造业增长了15.7%。这两个数字意味着什么?简单说,整个工业增长里面,超过六成的动力来自这些新产业。
与此同时,传统的建材、有色金属等行业还在收缩,非金属矿物制品业和有色金属冶炼业都下降了4.1%。一边是旧产业在往下走,一边是新产业在往上冲,工业总增速还能保持在5.2%,这说明新动能已经不是在“锦上添花”,而是在“雪中送炭”了。
更直观的一个变化是:装备制造业现在已经占到全部工业的近四成,比去年又提高了2.2个百分点。其中电子行业对工业增长的贡献率达到了35.4%,是所有行业里最高的。
换句话说,过去中国工业增长靠的是钢筋水泥,现在最大的拉动力已经变成了芯片、器件和智能设备。集成电路制造增长了101.5%,光电子器件增长了36.1%,人工智能带动的传感器产量增长了42.6%,光纤产量增长了20.7%。这些数字背后,是一个个实实在在的工厂、订单和就业岗位。
二、房地产还在调整,但最危险的时候已经过去了
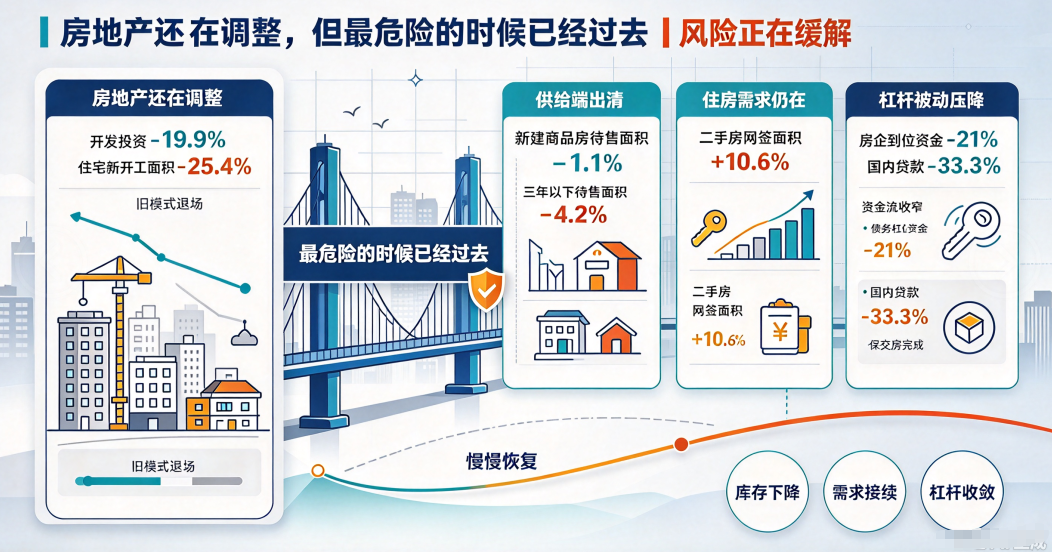
说到让人焦虑的事,房地产肯定是绕不开的。今年1到8月,房地产开发投资下降了19.9%,住宅新开工面积下降了25.4%。这个降幅确实很大,看着也让人揪心。
但我们需要区分两个问题:一个是“跌得深不深”,一个是“风险大不大”。跌得深,说明调整在认真进行;风险大不大,才决定会不会出系统性问题。
从几个关键指标看,房地产的系统性风险正在缓解。
8月末,新建商品房待售面积同比下降了1.1%,其中待售三年以下的面积下降了4.2%。房子在变少,说明供给端确实在出清。更值得注意的是,二手房交易网签面积同比增长了10.6%。这说明老百姓的住房需求还在,只是从买新房转向了买二手房,市场正在平稳过渡。
房企到位资金下降了21%,其中国内贷款下降了33.3%。资金端收紧当然痛苦,但也意味着行业的杠杆在被动压降。在保交房任务已经全面完成的背景下,房地产调整最剧烈的阶段已经过去,现在更多是“慢慢恢复”,而不是“随时可能出大事”。
投资数据难看,反映的是旧模式退场,而不是新风险在积累。
三、外贸的增长,靠的是技术而不是汇率
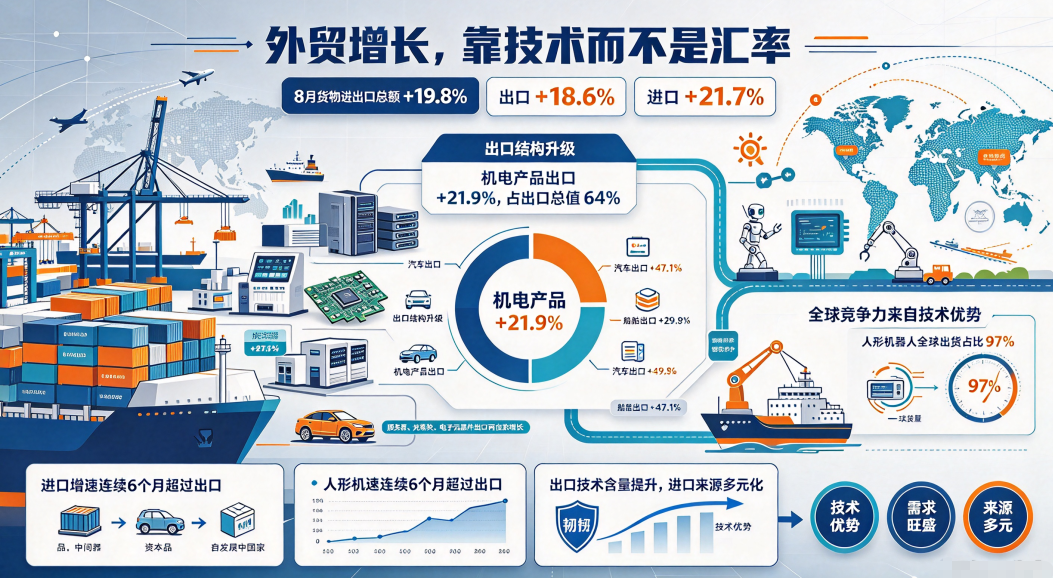
今年8月,我国货物进出口总额同比增长了19.8%,其中出口增长18.6%,进口增长21.7%。在外部环境不确定性明显上升的情况下,这个增速让很多人感到意外。
有人可能会说,这是因为汇率贬值或者去年基数低。但仔细看结构,就会发现这个解释站不住脚。
前8个月,机电产品出口增长了21.9%,占出口总值的64%。其中汽车出口增长了47.1%,船舶增长了29.8%,和人工智能算力相关的服务器、光模块、电子元器件出口也都保持两位数增长。人形机器人的出货量,全球占比已经提升到了97%。
这些数字说明,中国外贸的竞争力,已经越来越多地来自技术优势,而不是单纯的价格便宜。进口增速连续6个月超过出口,也说明中国作为世界工厂,对中间品和资本品的需求依然旺盛,同时也在主动扩大从发展中国家的进口。
出口的技术含量在提升,进口的来源在多元化,这两条加在一起,构成了中国外贸在摩擦常态化环境下的韧性。
四、政策有定力,也有空间
理解当前的经济形势,还需要看懂政策的方向。
2025年底的中央经济工作会议和2026年7月的中央政治局会议,给出了两条清晰的主线。
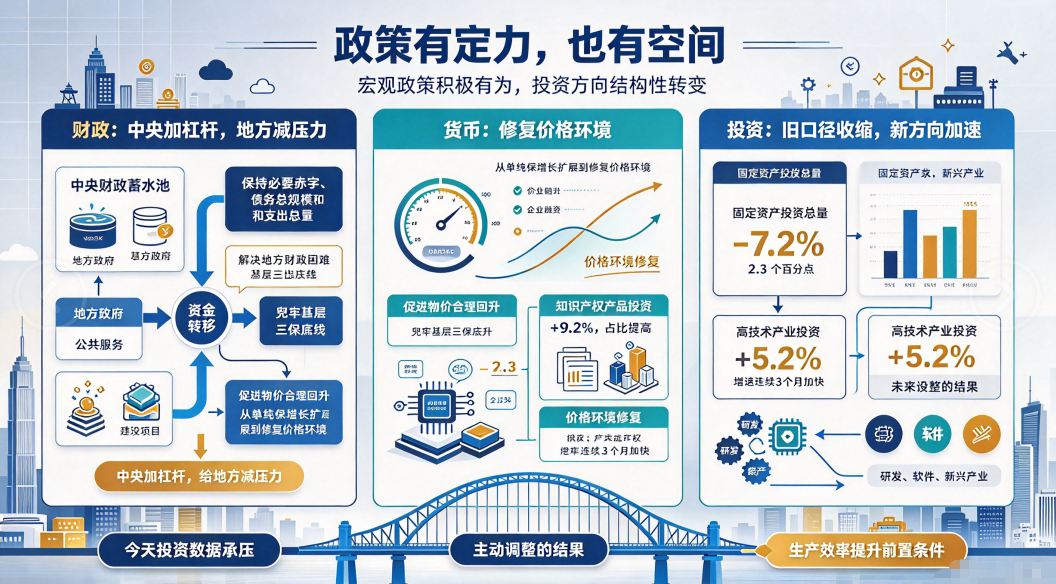
第一条主线是宏观政策继续保持积极有为。财政上,保持必要的赤字、债务总规模和支出总量,同时强调要重视解决地方财政困难,兜牢基层三保底线。说白了,就是中央加杠杆,给地方减压力,让地方政府有能力继续提供公共服务和推进建设。货币上,把促进物价合理回升纳入重要考量,政策目标从单纯保增长,扩展到修复价格环境。
第二条主线是投资方向的结构性转变。1到8月,固定资产投资总量下降了7.2%,但知识产权产品投资增长了9.2%,占全部投资的比重提高了2.3个百分点;高技术产业投资增长了5.2%,增速连续3个月加快。
这意味着,投资增速的下滑,很大程度上是主动调整的结果。旧口径的投资在收缩,但钱正在流向研发、软件和新兴产业。今天投资数据不好看,恰恰可能是未来生产效率提升的前置条件。
五、结论:最难的时候,往往不是数据最难看的时候
综合来看,有三点判断值得大家参考。
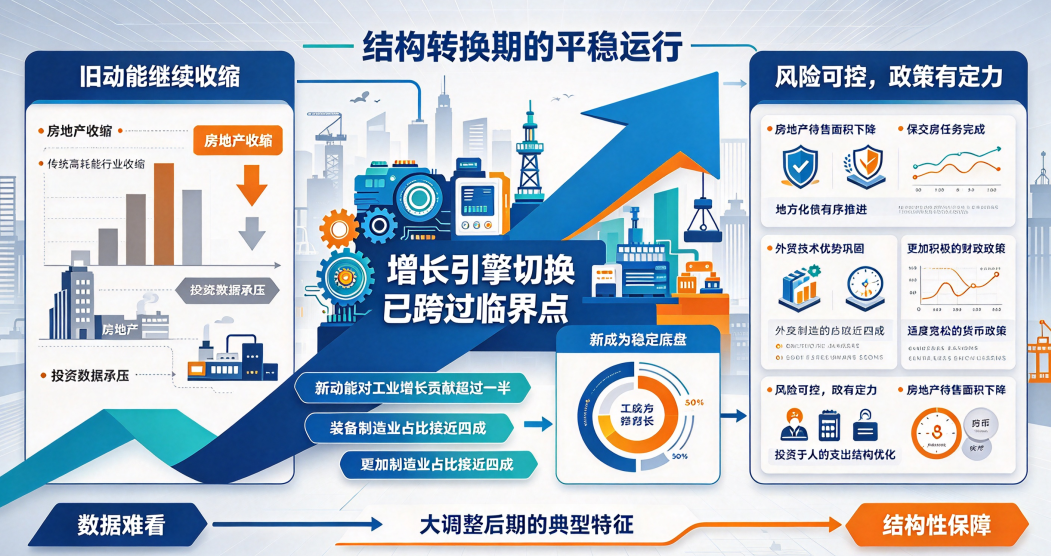
第一,增长引擎的切换已经跨过了临界点。新动能对工业增长的贡献超过一半,装备制造业占比接近四成。这意味着,即便房地产和传统高耗能行业继续收缩,工业总量保持正增长,已经有了结构性保障。
第二,最艰难阶段的标志不是数据好转,而是风险可控。房地产待售面积绝对下降,保交房任务完成,地方化债有序推进,外贸技术优势巩固。这些因素共同构成了一道防波堤。数据难看和风险可控同时存在,恰恰是大调整后期阶段的典型特征。
第三,政策有空间,也有定力。更加积极的财政政策和适度宽松的货币政策,加上投资于人的支出结构优化,为经济在结构转换期的平稳运行提供了制度保障。
所以,当下需要的不是对短期数据的焦虑,而是对结构变化的辨识力。旧引擎退场注定伴随阵痛,但阵痛的烈度取决于新引擎的成长速度。而后者,正在以超出多数人预期的节奏推进。
对于我们普通人来说,看懂这个大方向,可能比盯着每个月的数据波动,更有意义。

 2026-09-29