


010-59473455 18146563558
 发布时间:2026-10-15
 浏览量:2
低空经济正在经历从政策引导向法治护航的关键转折。2026年新修订的民用航空法首次将低空经济写入国家法律,为这个行业确立了稳定的制度基础。市场规模快速扩张的同时,空域利用不够精细、适航审定能力不足、基础设施布局零散、核心零部件存在短板等结构性问题依然突出。本文基于最新政策文本与产业数据,分析低空经济从概念验证走向场景化应用阶段面临的机遇与考验,指出产业能否持续发展的关键,在于制度供给能否跟上技术迭代的步伐。
一、引言
2026年10月,四川自贡,2026低空经济产业发展大会汇聚了全国300多家企业、高校院所代表。大会现场,一家无人机企业的区域负责人两小时内接待了四五十个意向客户。一款200公斤级无人机售价从去年的五六十万元降到十余万元。价格下来了,问的人多了,这个新兴产业正从概念验证快速滑向场景化应用。
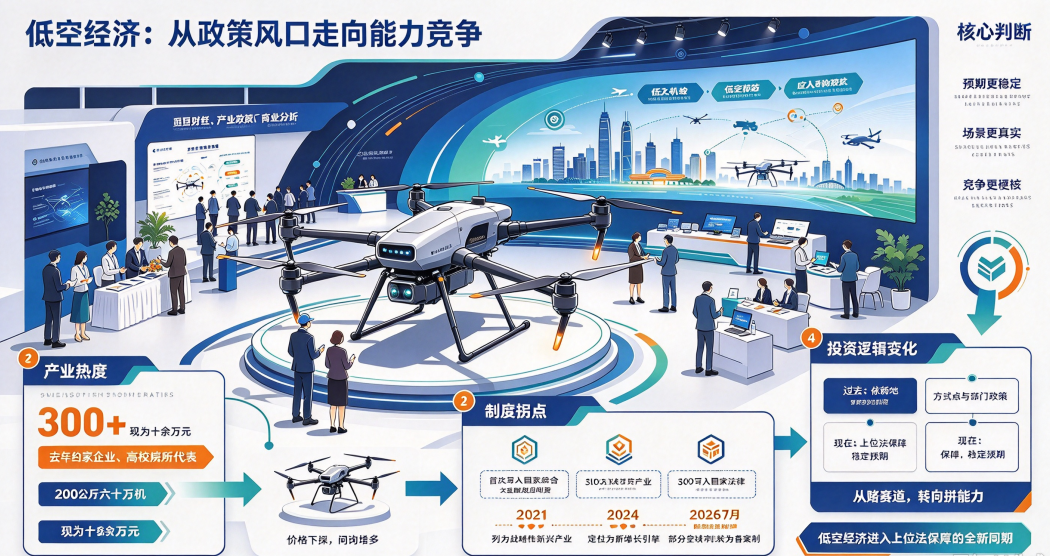
低空经济并不是新概念。2021年,低空经济首次写入国家综合立体交通网规划纲要。2023年中央经济工作会议将其列为战略性新兴产业。2024年政府工作报告进一步将其定位为新增长引擎。但真正标志性的转折发生在2026年7月,新修订的中华人民共和国民用航空法正式施行,首次将低空经济写入国家法律,增设发展促进专章,明确300米以下低空空域分类分级管理,并将空域审批部分转为备案制。
这一制度变化的意义,不在于简单的利好叠加,而在于稳定预期的建立。有产业研究人士指出,新民航法把低空经济从过去依靠地方试点、部门政策推动的阶段,正式升级到上位法保障的全新周期。当社会资本不再担忧政策短期摇摆,产业投资的逻辑才真正从赌赛道转向拼能力。
二、政策跃迁:从一事一批到法治护航
理解低空经济的制度变迁,需要把握一条核心线索:空域管理权的配置方式。
长期以来,低空空域使用实行严格的一事一批制度。每一次飞行任务都需要单独申请空域,审批周期长、不确定性高。这种制度安排根植于空域作为国防资源的传统定位。在低空飞行活动频率极低的年代,这套办法还能维持运转。但当物流无人机、巡检航空器、载人eVTOL等新业态涌现,事前的逐一审批就成了规模化运营的瓶颈。
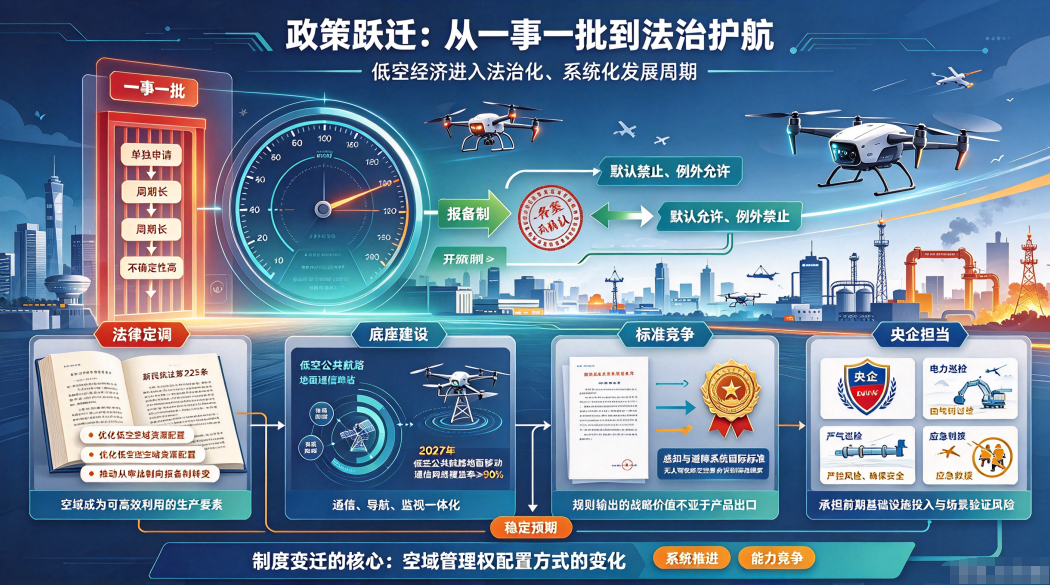
新民航法第225条从根本上回应了这一矛盾。条文明确,国家采取措施优化低空空域资源配置,推动低空飞行管理从审批制向报备制转变。这一转变的制度含义值得深究。审批制的逻辑是默认禁止、例外允许,而报备制的逻辑是默认允许、例外禁止。前者将空域视为需要严格管控的稀缺资源,后者则将其视为可以高效利用的生产要素。
与此同时,配套政策体系正在加速成型。2026年2月,工信部等五部门联合印发关于加强信息通信业能力建设支撑低空基础设施发展的实施意见,明确提出到2027年全国低空公共航路地面移动通信网络覆盖率不低于90%。信息基础设施被正式纳入低空经济发展的底座范畴。这意味着低空经济不再只是航空器制造问题,而是通信、导航、监视一体化的系统工程。
标准体系建设同步推进。2025年12月,市场监管总局等十部门印发低空经济标准体系建设指南。在国际层面,我国联合牵头制定的无人机感知与避障系统填补了相关领域国际标准空白,另有无人驾驶航空器身份识别领域的标准提案成功立项。标准之争向来是产业竞争力的隐性战场。从看得见到管得住的技术规则输出,其战略价值不亚于产品出口。
中央企业的角色同样清晰。国务院国资委召开的中央企业低空经济产业发展专题推进会明确,国资央企要在严控风险、确保安全的前提下,坚持因地制宜、稳妥有序推动低空经济高质量发展。央企在电力巡检、油气管道巡查、应急救援等领域拥有海量应用场景,其扛重担、打基础、稳大局的定位,实质上是在为整个产业承担前期基础设施投入和场景验证的风险成本。
三、市场脉动:万亿预期与落地现实
政策信号的价值,最终需要通过市场行为来验证。
从规模数据看,扩张趋势明确。国家发展改革委数据显示,我国低空经济市场规模预计2026年突破1万亿元,2035年有望达到3.5万亿元。企查查数据则显示,低空经济相关企业注册量从2023年开始逐年增长,2025年升至4.9万家,同比增长142.26%,为近十年来的峰值。
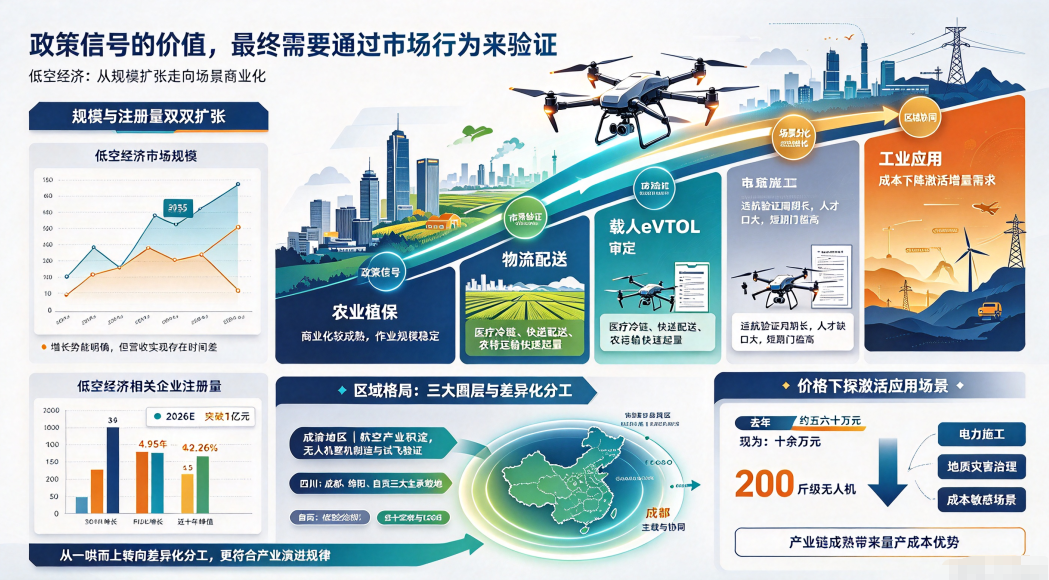
但注册量激增与营收实现之间,存在显著的时间差。有产业研究人士指出,不少低空经济场景还停留在试点示范阶段,距离稳定盈利、规模化商业化还有一段距离。
这一判断可以在具体场景中得到印证。农业植保是目前商业化最成熟的领域,无人机作业已形成规模化应用。物流配送场景中,医疗冷链、快递配送、农特产品运输等细分方向正在快速起量。国内首家取得民用无人驾驶航空器运营合格证的企业,已将低空物流应用于多个场景。但载人eVTOL的商业化进程明显更慢,适航验证周期长、审定人才缺口大,构成了短期难以逾越的门槛。
价格下行与需求释放之间的正反馈正在形成。一款200公斤级无人机价格从五六十万元降至十余万元,直接激活了电力施工、地质灾害治理等此前受制于成本的应用场景。这一价格曲线的下行,背后是产业链成熟度的提升。动力电池、导航芯片、智能飞控的配套产业集群已经具备量产成本优势。
区域格局呈现三大圈层特征。大湾区、长三角、京津冀凭借深厚的工业基础和政策力度,构成第一梯队。成渝地区依托航空产业积淀,在无人机整机制造和试飞验证环节形成差异化优势。四川将成都、绵阳、自贡定位为三大主承载地。自贡深耕低空装备制造与应用,绵阳依托科研院所和风洞资源聚焦检验检测与低空安防。这种差异化分工,比简单的一哄而上更符合产业演进规律。
四、结构性考验:热潮之下的冷思考
产业热度的上升,不意味着结构性矛盾的消解。恰恰相反,一些深层问题在热潮中更容易被忽视。
空域精细化利用的瓶颈尚未根本突破。新民航法确立了分类分级管理原则,但碎片化空域限制航线网络化运营的问题依然存在。低空经济的核心价值在于网络效应。单条航线的经济性有限,只有形成连片的航路网络,才能支撑规模化运营。而从点对点试点到网络化运营的跨越,需要省际空域协同机制的实质性建立。这涉及军地协调、央地关系等多重制度维度,远非一部法律能够毕其功于一役。
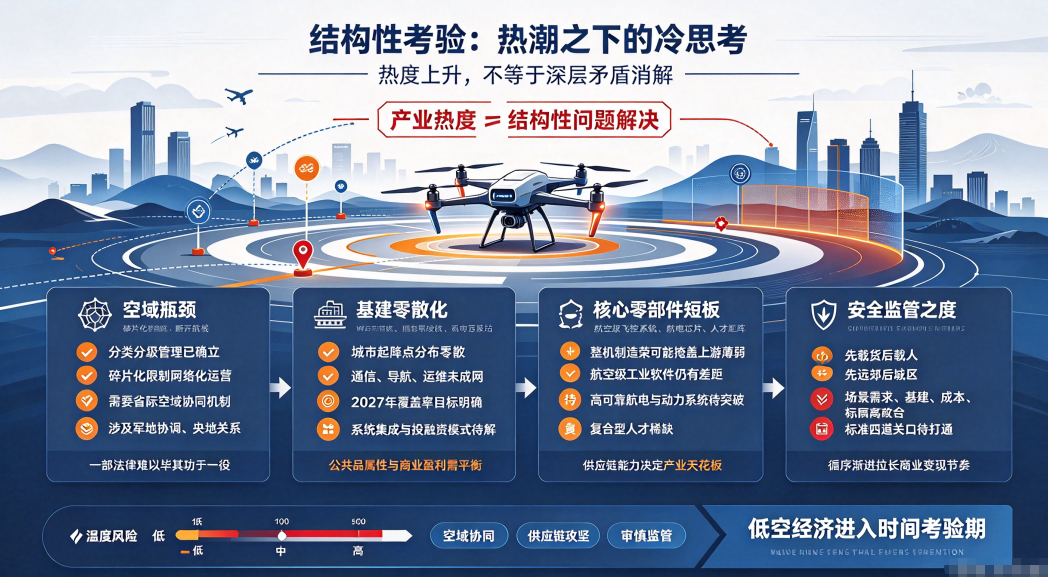
基础设施布局的零散化制约了网络效应释放。城市起降点、低空通信导航设施、充电运维站点的布局仍呈碎片化状态,尚未形成连片低空网络。五部门实施意见设定了2027年公共航路通信覆盖率90%的目标,但从基站建设到航路规划再到运营服务,中间存在大量的系统集成工作。基础设施的公共品属性与商业化运营的盈利诉求之间,需要找到可持续的投融资模式。
核心零部件的短板不容回避。有产业研究人士指出,核心零部件、航空级工业软件、高可靠航电系统仍有短板。这一判断指向低空经济的一个结构性隐忧:整机制造的繁荣可能掩盖上游供应链的薄弱。中国在消费级无人机领域的全球优势,很大程度上建立在完整的电子制造产业链之上。但在航空级飞控系统、高可靠航电、高能量密度动力系统等环节,技术积累与适航经验仍有差距。复合型人才的供给缺口同样突出。既懂航空工程又懂人工智能、既熟悉适航标准又理解商业运营的人才,在市场上极为稀缺。
安全监管的度最难把握。国家发展改革委低空经济发展司提出的先载货后载人、先隔离后融合、先远郊后城区原则,体现了审慎推进的监管哲学。这一路径设计有其合理性。载货场景的风险可控性远高于载人,隔离空域的运行复杂度远低于融合空域。但循序渐进也意味着商业变现的节奏被制度性地拉长。有企业人士表示,场景需求、基础设施建设、运营成本、执行标准等关口还需要打通。这四道关口,每一道都需要时间。
五、结论
低空经济的政策叙事已经从要不要发展转向如何健康发展。新民航法的施行、配套政策的密集出台、市场主体的加速涌入,共同勾勒出一个新兴产业从制度孵化期向规模化应用期过渡的图景。
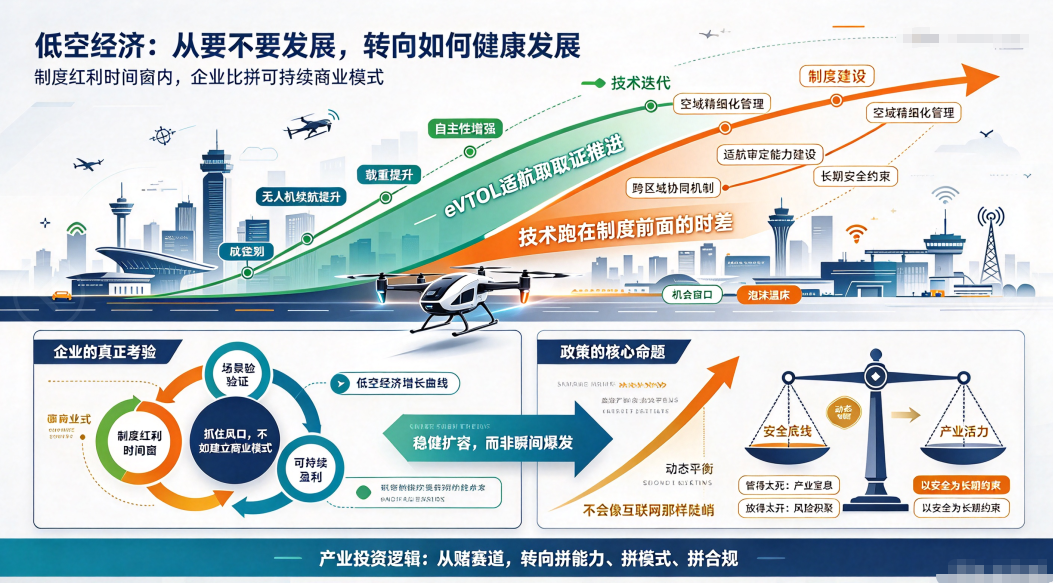
但制度供给与技术迭代之间的节奏差,是理解当前低空经济产业阶段的核心线索。技术端,无人机的续航、载重、自主性持续提升,eVTOL适航取证稳步推进。制度端,空域管理的精细化、适航审定的能力建设、跨区域协同机制的建立,都需要远比技术迭代更长的周期。技术跑在制度前面的时差,既是产业投资的机会窗口,也是泡沫积聚的温床。
对于参与其中的企业而言,真正的考验不在于能否抓住风口,而在于能否在制度红利的时间窗内建立起可持续的商业模式。对于政策制定者而言,核心命题则是在安全底线与产业活力之间找到动态平衡点。管得太死则产业窒息,放得太开则风险积聚。以安全为前提,实际上是在为整个产业设定一个长期的约束条件。低空经济的增长曲线,注定不会像互联网经济那样陡峭。

 2026-10-15